كل ما هو مهم إلى مؤسسة الادخار
ادخر معنا ما يجب أن تعرفه
توفر مؤسستنا الادخارية للأعضاء وأسرهم فرصة استثمار أموالهم بأمان وبشروط عادلة. نجيب في قسم «الأسئلة الشائعة» على أهم الاستفسارات المتعلقة بالودائع وأسعار الفائدة والأمان وسهولة السحب.
نضع الشفافية والأمان في مقدمة أولوياتنا – لضمان أن مدخراتكم في أيدٍ أمينة.
التوفير مع BBG
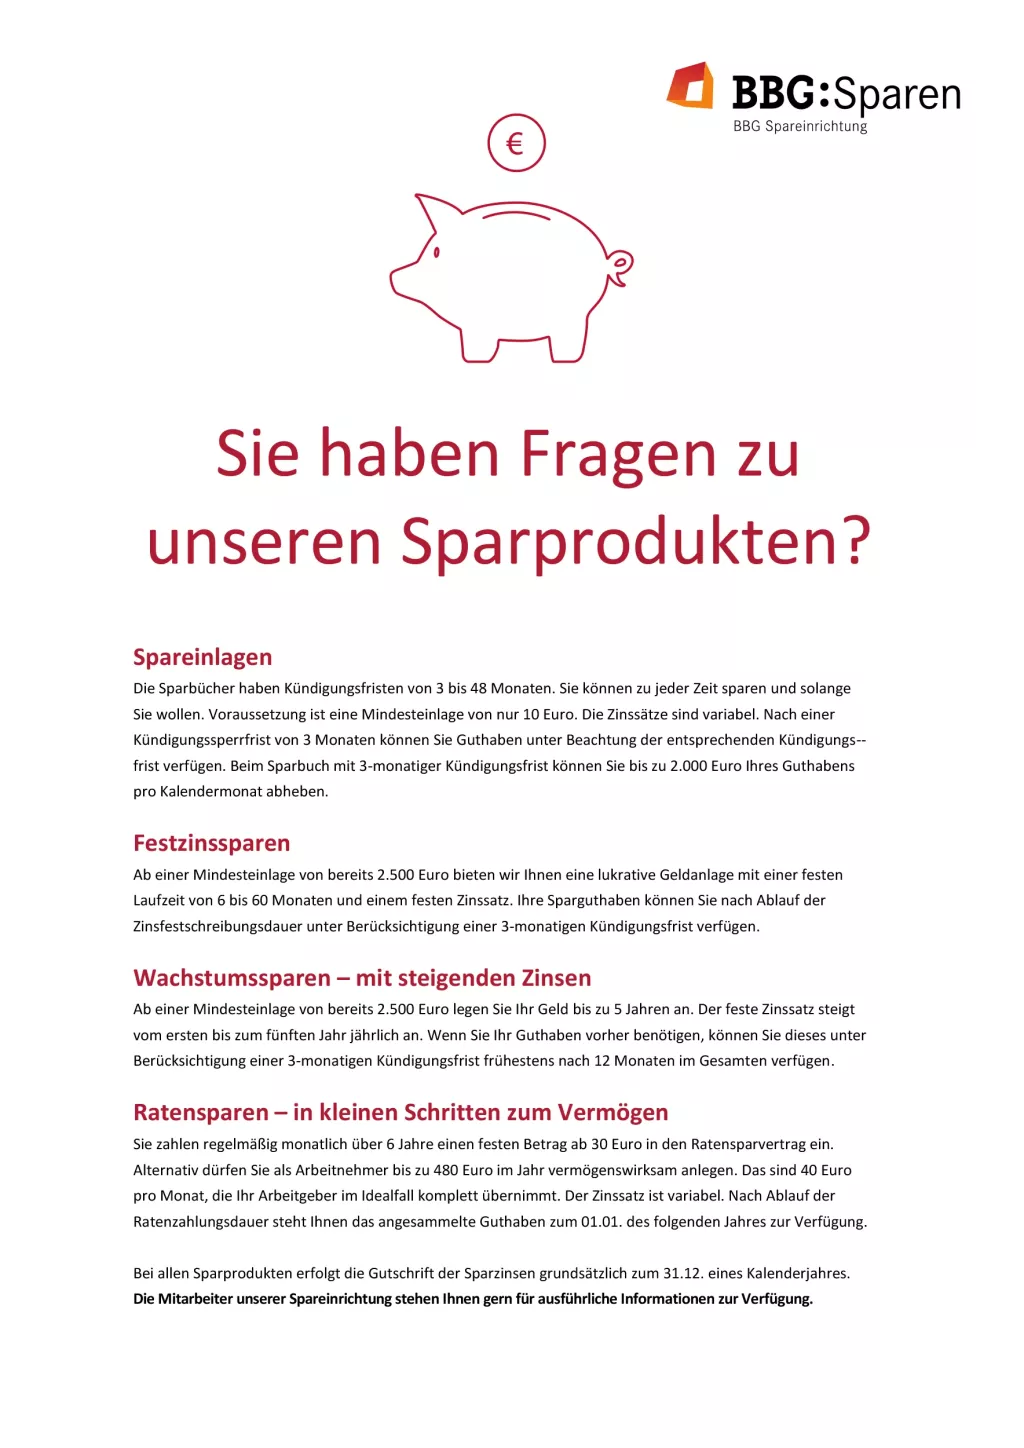
شرح منتجاتنا الادخارية
ودائع التوفير
تتراوح فترات الإشعار المسبقة لدفتر التوفير بين 3 و48 شهراً. يمكنك الادخار في أي وقت وللمدة التي تريدها. الشرط الوحيد هو إيداع مبلغ أدنى يبلغ 10 يورو فقط. معدلات الفائدة متغيرة. بعد فترة حظر الإلغاء التي تبلغ 3 أشهر، يمكنك التصرف في رصيدك مع مراعاة فترة الإشعار المحددة. بالنسبة لدفتر التوفير الذي تبلغ فترة الإشعار فيه 3 أشهر، يمكنك سحب ما يصل إلى 2,000 يورو من رصيدك في كل شهر تقويمي.
الادخار بفائدة ثابتة
ابتداءً من إيداع حد أدنى يبلغ 2,500 يورو فقط، نقدم لكم استثمارًا مربحًا بمدة ثابتة تتراوح بين 6 و60 شهرًا وبسعر فائدة ثابت. يمكنك التصرف في رصيدك الادخاري بعد انتهاء فترة تثبيت الفائدة، مع مراعاة فترة إنذار مدتها 3 أشهر.
الادخار المتنامي – بفوائد متزايدة
ابتداءً من إيداع حد أدنى يبلغ 2,500 يورو، يمكنك استثمار أموالك لمدة تصل إلى 5 سنوات. يرتفع سعر الفائدة الثابت سنويًا من السنة الأولى إلى السنة الخامسة. إذا احتجت إلى رصيدك قبل ذلك، فيمكنك سحب الرصيد بالكامل في أقرب وقت بعد 12 شهرًا، مع مراعاة فترة إشعار مدتها 3 أشهر.
الادخار بالتقسيط/ VL – نحو الثروة بخطوات صغيرة
تقوم بدفع مبلغ ثابت يبدأ من 30 يورو بانتظام شهريًا على مدار 6 سنوات في عقد الادخار بالتقسيط. وبدلاً من ذلك، يُسمح لك كموظف باستثمار ما يصل إلى 480 يورو سنويًا في حساب التوفير التراكمي. وهذا يمثل 40 يورو شهريًا، والتي يتحملها صاحب العمل بالكامل في الحالة المثالية. معدل الفائدة متغير. بعد انتهاء فترة السداد بالتقسيط، يصبح الرصيد المتراكم متاحًا لك اعتبارًا من 1 يناير من العام التالي.
إيداع فوائد التوفير
بالنسبة لجميع منتجات الادخار، يتم إيداع فوائد الادخار بشكل أساسي في 31 ديسمبر من كل سنة تقويمية.
إنهاء الخدمة
يجب أن يتم إلغاء حساب التوفير الخاص بك كتابةً. ويظل الإلغاء ساري المفعول لمدة أربعة أسابيع. ويمكنك التصرف في رصيد التوفير الذي تم إلغاؤه خلال هذه الفترة دون احتساب فائدة مسبقة. وتتحدد مدة الإشعار وفقًا لنوع حساب التوفير الذي أبرمته. ويجب إنهاء عقود التوفير ذات الفائدة الثابتة وعقود التوفير النامي قبل ثلاثة أشهر على الأقل من تاريخ الاستحقاق.
التوكيلات
بالنسبة لحسابات التوفير الخاصة بكم، يمكنكم إعداد توكيل أثناء حياتكم وعقد لصالح طرف ثالث في حالة الوفاة. تكون التوكيلات مرتبطة بكل حساب على حدة، وبالتالي لا تسري تلقائيًا على جميع عقود الادخار. ولإعداد التوكيل، يلزم تحديد موعد مشترك في مكتبنا الإداري مع الشخص المفوض.
طلب الإعفاء
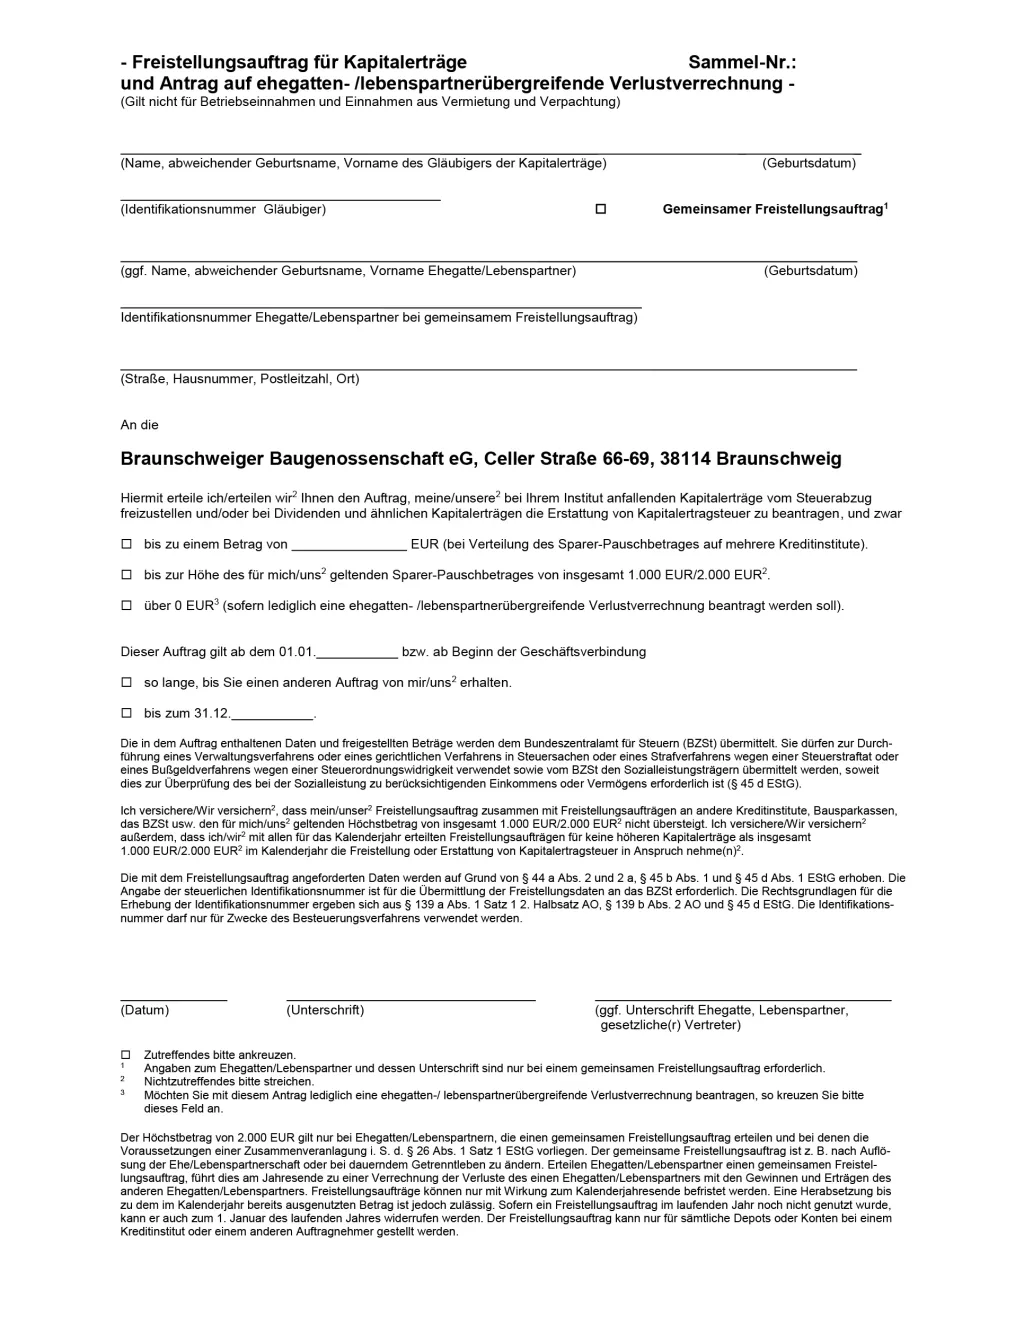
يمكن تقديم طلب إعفاء ضريبي بشأن عائدات رأس المال (أرباح الأسهم + الفوائد). يرجى استخدام النموذج الخاص بنا لهذا الغرض. لا يمكن النظر في طلب الإعفاء إلا في حالة تقديمه في الوقت المناسب، أي قبل إيداع الفوائد في الحساب.
من يحق له الادخار
يشترط لقبول ودائع التوفير أن يكون المستثمر أو أحد أقاربه عضوًا في BBG. ويمكن فتح حسابات التوفير للأفراد أو للزوجين.
الإيداعات والسحوبات
يمكن إجراء عمليات الإيداع والسحب نقدًا أو عن طريق التحويل المصرفي. ولا يُسمح بإجراء التحويلات إلا لصالح صاحب الحساب. نحتاج إلى أمر كتابي يحمل توقيعك الشخصي، كما يجب تقديم بطاقة هوية سارية المفعول أو إرفاقها مع الطلب.
يمكن إجراء الدفعات النقدية في مكتبنا الإداري بعد تحديد موعد مسبق. في حالة الإيداعات النقدية التي تبلغ 10.000 يورو أو أكثر، نطلب منك تقديم مستند مناسب يثبت مصدر الأموال (مثل إيصال سحب من بنك آخر، أو كشف حساب، أو ما شابه). يجب الإبلاغ عن عمليات السحب النقدي التي تبلغ قيمتها 5.000,00 يورو أو أكثر قبل أسبوع على الأقل من تاريخ السحب.
فتح حساب
لفتح حساب توفير جديد، يلزم تحديد موعد شخصي في مقر إدارتنا. ولفتح الحساب، يلزم تقديم بطاقة هوية سارية المفعول ورقم التعريف الضريبي الشخصي.
إغلاق الحساب
يمكن إغلاق حسابات التوفير دون فرض فوائد مسبقة، شريطة مراعاة فترة الإشعار المطلوبة. وفي حالة الإغلاق المبكر دون إرسال إشعار مسبق، تُفرض فوائد مسبقة. ولإغلاق الحساب، يجب تقديم دفتر التوفير وتوجيه كتابي ووثيقة إثبات هوية سارية المفعول.
نظرة عامة على الحساب
يمكن الاطلاع على جميع المعاملات الحسابية في دفتر التوفير الخاص بكم. سيتم تسليم هذا الدفتر إليكم بعد إتمام إجراءات إقفال الحساب بنجاح، ويجب تقديمه سنويًّا لإجراء التحديثات اللازمة. ما عليكم سوى تحديد موعد مع قسم التوفير لدينا.
حساب توفير للأطفال
يمكن فتح حسابات ادخار للقاصرين. ويجب أن يوقع الوصيّان على عقد الادخار.