Tout ce qu'il faut savoir vers l'organisme d'épargne
Faites des économies avec nous Ce qu'il faut savoir
Notre institution d'épargne offre à ses membres et à leurs proches la possibilité de placer leur argent en toute sécurité et à des conditions équitables. Dans notre FAQ, nous répondons aux questions les plus importantes concernant les dépôts, les taux d'intérêt, la sécurité et la disponibilité.
La transparence et la sécurité sont notre priorité absolue – pour que votre épargne soit entre de bonnes mains.
Épargner avec la BBG
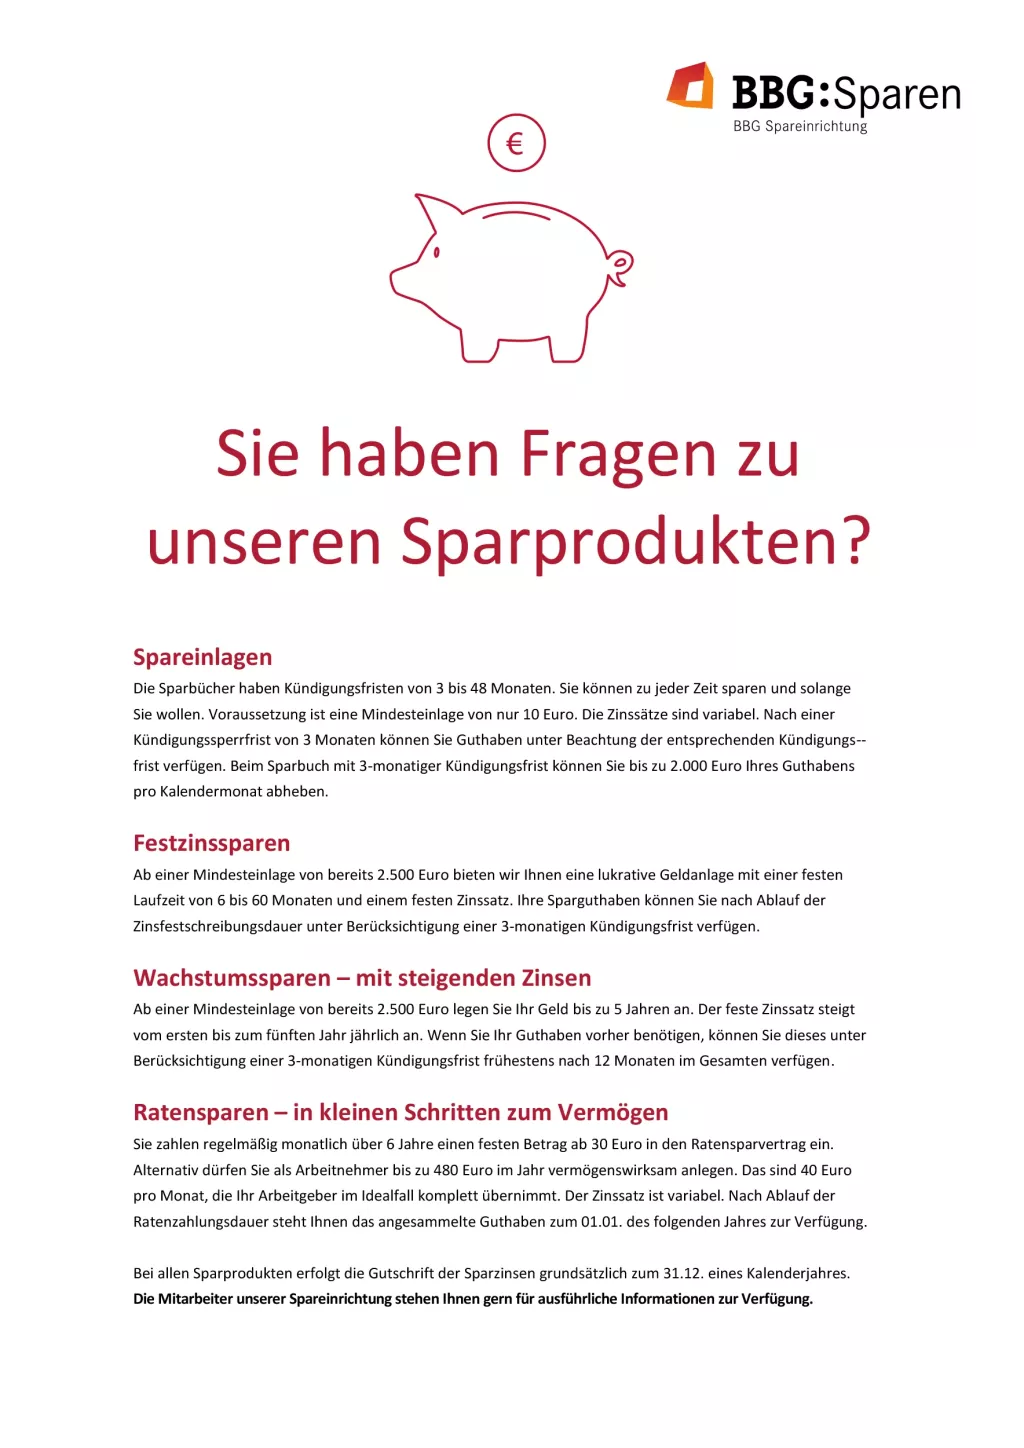
Présentation de nos produits d'épargne
Dépôts d'épargne
Les livrets d'épargne prévoient des délais de préavis allant de 3 à 48 mois. Vous pouvez épargner à tout moment et aussi longtemps que vous le souhaitez. Le montant minimum de dépôt requis n'est que de 10 euros. Les taux d'intérêt sont variables. Après un délai de blocage de 3 mois, vous pouvez disposer de votre avoir en respectant le délai de préavis correspondant. Pour le livret d’épargne avec un délai de préavis de 3 mois, vous pouvez retirer jusqu’à 2 000 euros de votre avoir par mois civil.
Épargne à taux fixe
À partir d’un dépôt minimum de 2 500 euros seulement, nous vous proposons un placement lucratif d’une durée fixe de 6 à 60 mois et assorti d’un taux d’intérêt fixe. À l’expiration de la période de taux fixe, vous pouvez disposer de votre épargne moyennant un préavis de 3 mois.
Épargne de croissance – avec des taux d’intérêt progressifs
À partir d’un dépôt minimum de seulement 2 500 euros, vous placez votre argent pour une durée pouvant aller jusqu’à 5 ans. Le taux d’intérêt fixe augmente chaque année, de la première à la cinquième année. Si vous avez besoin de votre épargne avant terme, vous pouvez en disposer intégralement au plus tôt après 12 mois, moyennant un préavis de 3 mois.
Épargne par versements échelonnés / épargne VL – constituez-vous un patrimoine pas à pas
Vous versez régulièrement chaque mois, pendant 6 ans, un montant fixe à partir de 30 euros sur le contrat d'épargne par versements échelonnés. Sinon, en tant que salarié, vous pouvez placer jusqu’à 480 euros par an dans le cadre d’une épargne salariale. Cela représente 40 euros par mois, que votre employeur prendra idéalement entièrement en charge. Le taux d’intérêt est variable. À l’issue de la période de versement, le solde accumulé est mis à votre disposition au 1er janvier de l’année suivante.
Crédit des intérêts d'épargne
Pour tous les produits d'épargne, les intérêts sont en principe crédités au 31 décembre de chaque année civile.
résiliation
La résiliation de votre contrat d'épargne doit être effectuée par écrit. Elle reste valable pendant quatre semaines. Le montant de votre épargne résiliée reste à votre disposition pendant cette période, sans intérêts anticipés. Le délai de préavis dépend du type de compte d'épargne que vous avez souscrit. Les contrats à taux fixe et les contrats d'épargne de croissance doivent être résiliés au plus tard trois mois avant leur échéance.
Procurations
Pour vos comptes d'épargne, vous pouvez établir une procuration de votre vivant et un contrat en faveur d'un tiers en cas de décès. Les procurations sont spécifiques à chaque compte et ne s'appliquent donc pas automatiquement à tous les contrats d'épargne. Pour établir une procuration, il est nécessaire de prendre rendez-vous conjointement avec le mandataire à notre siège administratif.
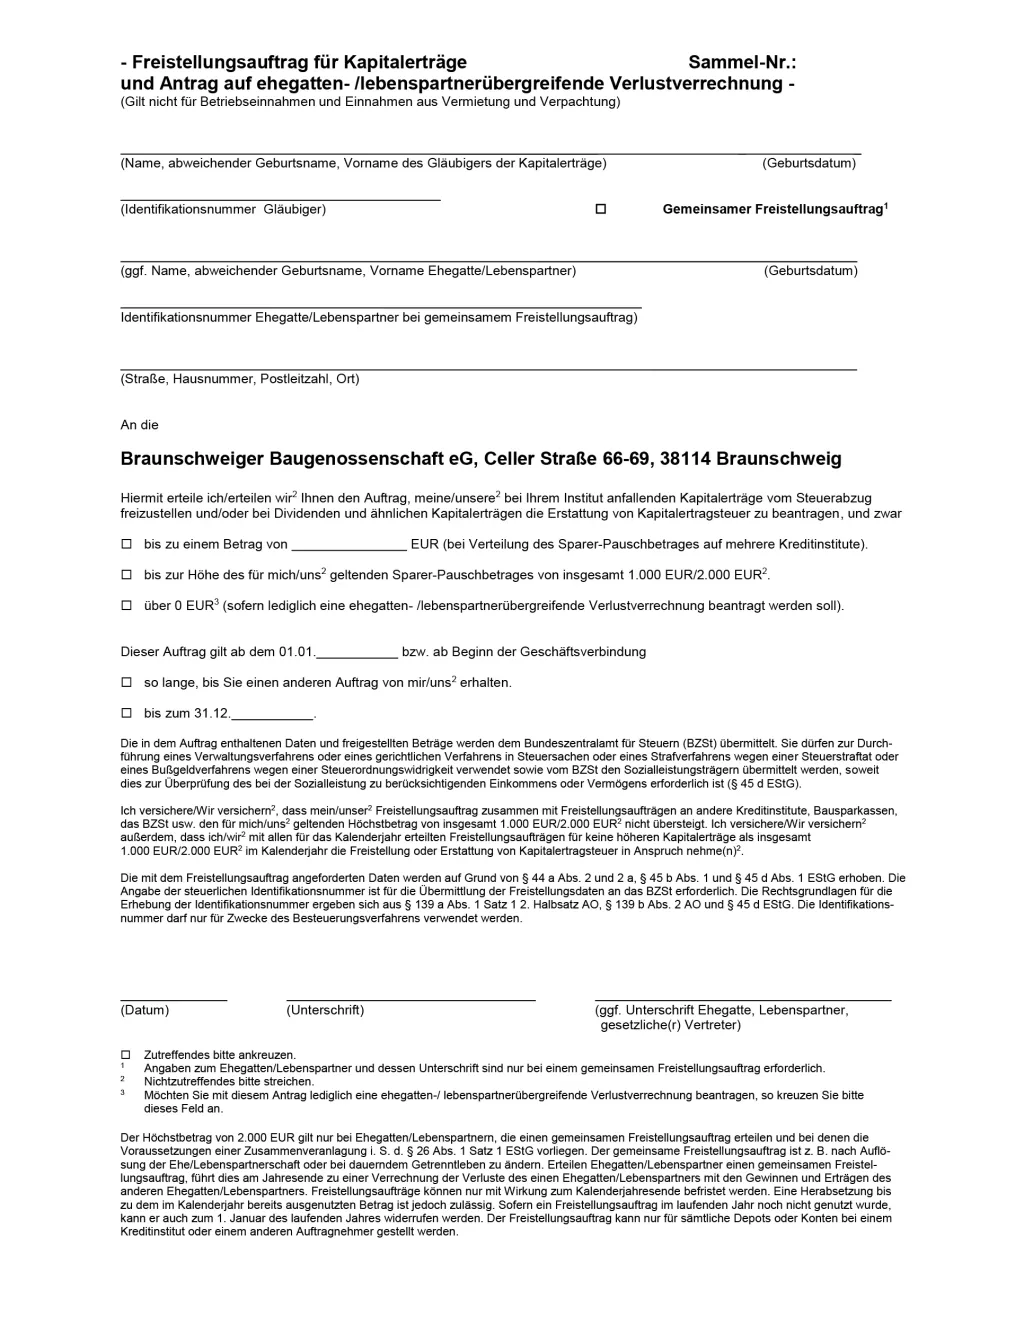
Ordre d'exonération
Une demande d'exonération peut être déposée pour vos revenus du capital (dividendes + intérêts). Veuillez utiliser à cet effet notre formulaire. La demande d'exonération ne peut être prise en compte que si elle est soumise dans les délais, c'est-à-dire avant le crédit des intérêts.
Qui a le droit de mettre de l'argent de côté ?
Pour pouvoir ouvrir un compte d'épargne, l'investisseur ou l'un de ses proches doit être membre de la BBG. Les comptes d'épargne peuvent être ouverts au nom d'une personne seule ou d'un couple marié.
Dépôts et retraits
Les dépôts et retraits peuvent être effectués en espèces ou par virement bancaire. Les virements ne peuvent être effectués qu'au nom du titulaire du compte. Nous avons besoin d'un ordre écrit, comportant une signature manuscrite, et une pièce d'identité en cours de validité doit être présentée ou fournie.
Les paiements en espèces peuvent être effectués dans nos locaux administratifs sur rendez-vous préalable. Pour les dépôts en espèces supérieurs à 10 000 euros, nous vous demandons de présenter un justificatif approprié attestant de l'origine des fonds (par exemple, un reçu de retrait d'une autre banque, un relevé de compte, etc.). Les retraits en espèces d’un montant supérieur ou égal à 5 000,00 euros doivent être signalés au moins une semaine à l’avance.
Ouverture d'un compte
Pour ouvrir un nouveau compte d'épargne, il est nécessaire de prendre rendez-vous en personne à notre service administratif. L'ouverture du compte nécessite la présentation d'une pièce d'identité en cours de validité et de votre numéro d'identification fiscale.
Clôture de compte
Les comptes d'épargne peuvent être clôturés sans intérêts anticipés, sous réserve du délai de préavis requis. En cas de clôture anticipée sans préavis, des intérêts anticipés sont dus. Pour la clôture, il convient de présenter le livret d'épargne, une instruction écrite et une pièce d'identité valide.
Aperçu du compte
Tous les mouvements de compte figurent sur votre livret d'épargne. Celui-ci vous sera remis une fois le compte clôturé et devra être présenté chaque année pour les mises à jour nécessaires. Il vous suffit de prendre rendez-vous avec notre service d'épargne.
Compte d'épargne pour mineurs
Il est possible d'ouvrir des comptes d'épargne pour les mineurs. Le contrat d'épargne doit être signé par les deux tuteurs légaux.
Téléchargement rapide et facile Documents importants sur l'épargne

Conditions actuelles (au 26 septembre 2026)
Questions sur nos produits d'épargne BBG

Règlement d'épargne de la BBG (version du 1er juin 2023)
Mandat d'exonération BBG pour vos dépôts d'épargne